Chaque facture fournisseur reçue est une pièce comptable, un engagement de paiement et un justificatif fiscal. La contrôler avant de l’enregistrer évite les paiements en double, les erreurs de TVA et les litiges avec vos partenaires. Pour un dirigeant de TPE qui traite plusieurs factures par jour, la question n’est pas de tout vérifier à l’aveugle, mais de suivre un ordre précis.
Réponse directe : Vérifier une facture fournisseur consiste à contrôler successivement sa forme (mentions obligatoires), son fond (réalité de la prestation via le rapprochement avec le bon de commande et le bon de réception), sa cohérence fiscale et comptable (TVA, imputation, devise), puis à valider son enregistrement et son archivage selon les règles en vigueur.
La méthode de contrôle en 5 étapes
- Vérifier les mentions obligatoires du document.
- Rapprocher la facture du bon de commande et du bon de réception.
- Contrôler la cohérence des quantités, prix, TVA et devise.
- Détecter les éventuels doublons avant validation.
- Enregistrer puis archiver la pièce selon la durée légale applicable.
Pourquoi vérifier une facture fournisseur avant son enregistrement comptable ?
Enregistrer une facture sans contrôle revient à accepter trois risques majeurs : payer une somme indue, fausser votre comptabilité et exposer votre entreprise à un redressement fiscal. Une facture mal libellée peut rendre la TVA non déductible, une facture déjà réglée peut être payée une seconde fois, et une facture frauduleuse peut passer inaperçue si personne ne vérifie l’identité du fournisseur.
Le droit à déduction de la TVA repose directement sur la qualité du document reçu. Selon la doctrine fiscale de la DGFiP, l’exercice de ce droit est conditionné par la présence des mentions obligatoires sur la facture d’achat. Une pièce incomplète fragilise donc l’écriture comptable autant que la position fiscale de l’entreprise.
Pour fluidifier ce travail quotidien, de nombreuses TPE s’appuient aujourd’hui sur une solution de centralisation et de contrôle des factures telle qu’app.ipaidthat.io, qui permet de regrouper les documents reçus avant leur validation. L’enjeu reste le même : disposer d’un cadre répétable, qu’il soit manuel ou outillé.
Le piège du double paiement : une facture reçue deux fois (par mail puis par courrier) sous deux numéros d’archivage internes différents peut être réglée deux fois si personne ne contrôle le numéro de facture du fournisseur avant la validation.
Les mentions obligatoires à contrôler sur la facture
Le premier contrôle porte sur la forme du document. Une facture conforme comporte un socle d’informations qui identifient sans ambiguïté l’émetteur, le destinataire et l’opération facturée. L’absence d’une seule de ces mentions peut suffire à remettre en cause la déductibilité de la TVA ou à justifier un refus de paiement.
Pour la France, la liste de référence est accessible sur la page officielle sur les mentions obligatoires du ministère de l’Économie. Cette liste évolue, notamment dans le cadre du calendrier de généralisation de la facturation électronique prévu par la loi de finances pour 2024.
- Identification des parties
Vérifiez le nom, l’adresse et le numéro d’identification (SIRET ou équivalent local) du fournisseur, ainsi que vos propres coordonnées de facturation.
- Numéro et date de facture
Contrôlez la présence d’un numéro unique, issu d’une numérotation continue, et d’une date d’émission lisible.
- Désignation précise de la prestation
Repérez le libellé des produits ou services, les quantités et les prix unitaires hors taxes.
- Détail des montants et de la TVA
Vérifiez le total HT, le taux de TVA appliqué, le montant de TVA et le total TTC.
- Conditions de paiement
Repérez la date d’échéance, les moyens de paiement acceptés et la mention des pénalités de retard.
Si l’une de ces mentions manque, la bonne pratique est de solliciter un avoir et une facture rectificative avant tout enregistrement, plutôt que de corriger soi-même la pièce.
Les étapes de vérification : du bon de commande au rapprochement
Une fois la forme validée, le contrôle porte sur le fond. L’objectif est simple : s’assurer que ce qui est facturé correspond bien à ce qui a été commandé et effectivement reçu. Ce rapprochement est le cœur du dispositif de prévention des erreurs et des fraudes.
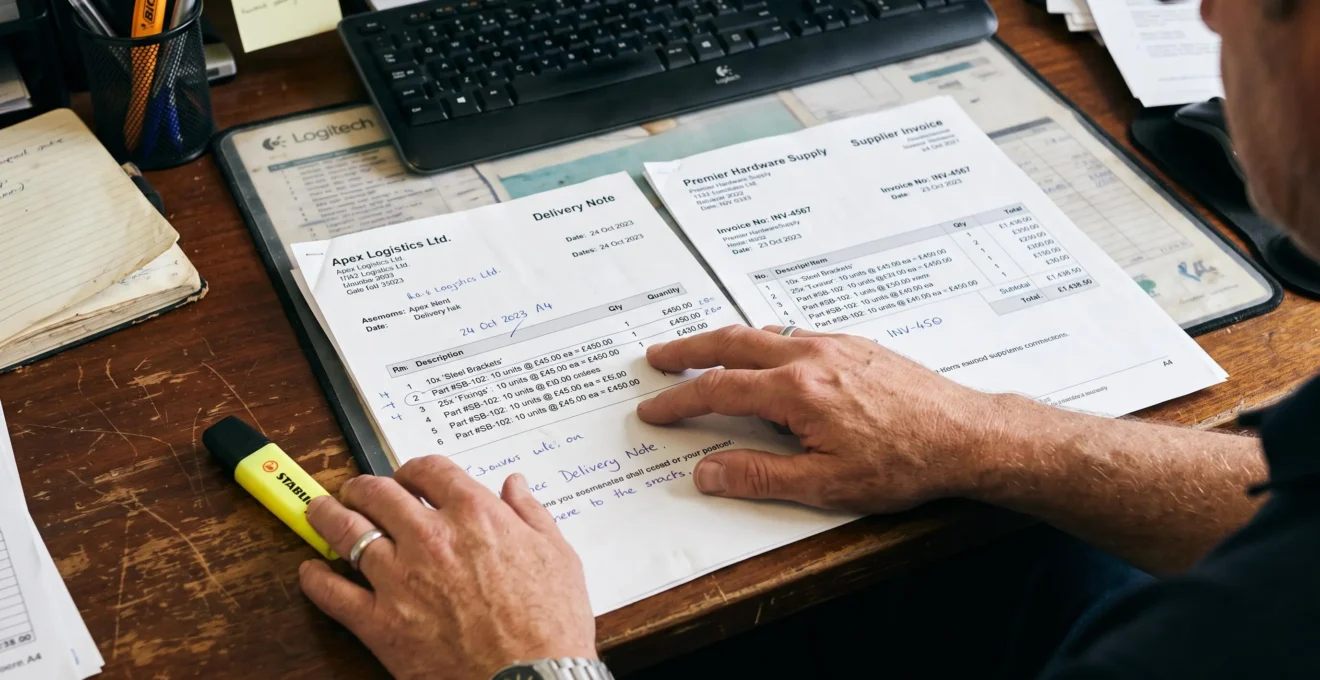
Le rapprochement en trois temps
Posez côte à côte trois documents : la facture reçue, le bon de commande émis par votre entreprise et le bon de réception ou de livraison signé. Ligne par ligne, contrôlez que les références, les quantités et les prix unitaires concordent. Un écart sur une seule ligne doit être tracé et résolu avant toute validation.
Les écarts les plus courants concernent les quantités partiellement livrées facturées au complet, des remises commerciales oubliées, ou des prix unitaires différents de ceux négociés. Chacun de ces cas justifie une demande d’avoir ou une facture rectifiée.
Les contrôles de cohérence comptable et fiscale
Après le rapprochement, vérifiez la cohérence du taux de TVA appliqué avec la nature du bien ou du service, l’imputation comptable envisagée (compte de charges ou immobilisation) et la devise de facturation. Un taux de TVA erroné appliqué par le fournisseur ne vous autorise pas à déduire un montant supérieur à celui légalement dû.
Pour les factures reçues en devise étrangère, contrôlez le cours appliqué et sa date de référence. Pour les prestations soumises à autoliquidation, vérifiez la mention explicite portée par le fournisseur.
Cas pratique
Une TPE reçoit une facture de 1 200 € HT pour 10 cartouches d’encre. Le bon de commande porte sur 10 cartouches à 110 € HT, soit 1 100 € HT. Le bon de réception confirme 10 unités livrées. Le rapprochement révèle un écart de prix unitaire de 10 €. Sans cette vérification, la TPE paierait 100 € de trop et déduirait une TVA calculée sur une base erronée. La facture est renvoyée au fournisseur pour émission d’un avoir avant enregistrement.
L’ordre de traitement recommandé
Pour éviter les retours en arrière, suivez toujours la même séquence : forme (mentions), fond (rapprochement), cohérence (TVA, imputation, devise), détection des doublons, validation. Cet ordre évite d’investir du temps sur le rapprochement d’une facture qui serait de toute façon à renvoyer pour défaut de forme.
Comment automatiser le contrôle des factures fournisseurs ?
Le contrôle manuel reste efficace sur un faible volume, mais devient chronophage dès que le nombre de factures hebdomadaires augmente. L’automatisation vise à prendre en charge les tâches répétitives (extraction, rapprochement, détection de doublons) pour laisser à l’humain la validation finale et le traitement des cas particuliers.
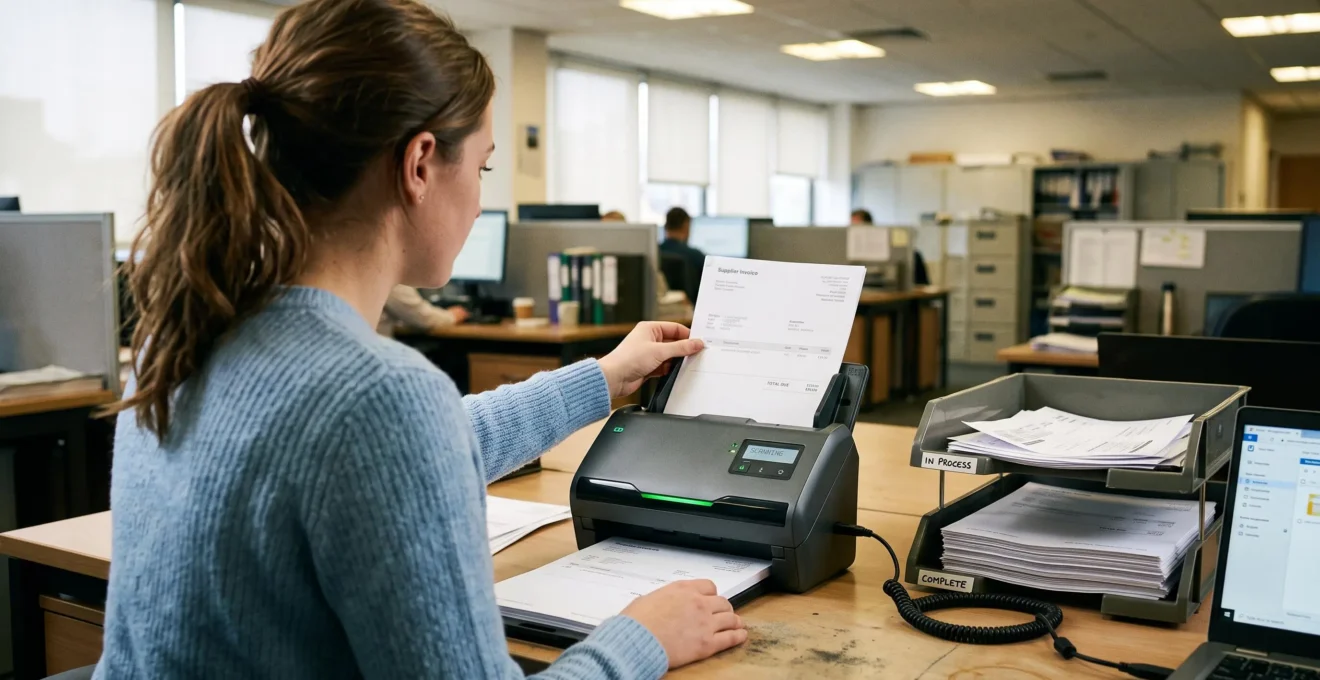
Les outils de gestion de factures reposent généralement sur quatre briques : la collecte des documents (import mail, dépôt, connexion aux boîtes fournisseurs), l’extraction automatique des données via OCR, le rapprochement avec les commandes ou les livraisons, et un workflow de validation permettant à plusieurs personnes d’intervenir.
| Étape | Contrôle manuel | Flux automatisé |
|---|---|---|
| Saisie des données | Ressaisie des champs à la main | Extraction OCR préremplie |
| Rapprochement | Comparaison visuelle des documents | Mise en correspondance automatique |
| Détection de doublons | Mémoire humaine et classement | Alerte sur numéro de facture déjà présent |
| Validation | Signature papier ou mail | Workflow traçable par utilisateur |
Pour aller plus loin sur la logique de dématérialisation entrante, il peut être utile de comprendre quand importer des factures électroniques dans votre système de gestion plutôt que de les laisser dormir dans une boîte mail.
À retenir : l’automatisation ne remplace pas le contrôle humain, elle le concentre sur les cas qui le justifient réellement (anomalies, écarts, exceptions).
Enregistrer et conserver la facture : les bonnes pratiques
Une fois la facture validée, l’enregistrement comptable doit refléter fidèlement l’opération : bon compte de charges ou d’immobilisation, bonne période de rattachement, bon taux de TVA. La pièce justificative est rattachée à l’écriture, de manière à pouvoir être présentée à tout moment en cas de contrôle.
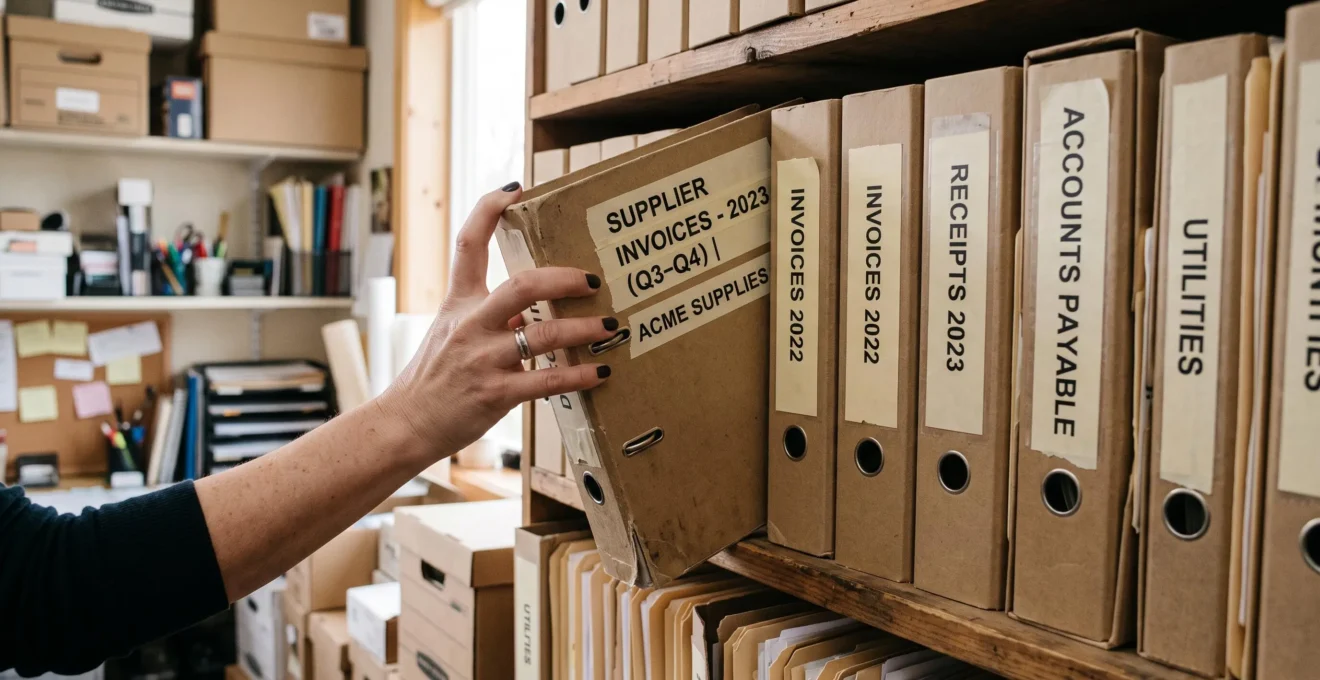
La conservation des pièces comptables
Les durées légales de conservation sont encadrées par les textes locaux et doivent être respectées pour pouvoir justifier chaque écriture en cas de contrôle. En France, l’article L.102 B du Livre des procédures fiscales encadre cette obligation. Un cabinet d’avocats précise, à propos de l’allongement du délai de conservation fiscal, que ces pièces « doivent être conservés pendant un délai de dix ans à compter de la date de la dernière opération mentionnée sur les livres ou registres » depuis la loi du 25 juin 2026.
Pour les entreprises situées dans d’autres pays francophones, la durée applicable peut différer. Vérifiez la règle en vigueur auprès de votre administration fiscale ou de votre expert-comptable avant de définir votre politique d’archivage.
Un circuit de validation simple et répétible
La répétabilité est la clé pour une TPE. Fixez un circuit court : réception, contrôle de forme, rapprochement, validation par un responsable, enregistrement, archivage. Documentez-le dans une note interne d’une page et appliquez-le à chaque facture, sans exception.
- Traçabilité de chaque validation.
- Réduction du risque de double paiement.
- Preuve en cas de contrôle fiscal.
- Transmission facilitée à un remplaçant.
- Temps initial de mise en place.
- Nécessité de maintenir la discipline au quotidien.
- Adaptation requise en cas de changement d’outil.
Aller plus loin dans la maîtrise de vos écritures
Un contrôle de facture rigoureux repose aussi sur une bonne compréhension du cadre comptable général. Pour renforcer vos repères sur la permanence des méthodes, l’image fidèle ou le rattachement des charges, consultez les principes fondamentaux de la comptabilité.
Que faire si une mention obligatoire manque sur la facture ?
Demandez au fournisseur l’émission d’une facture rectificative ou d’un avoir suivi d’une nouvelle facture conforme. N’enregistrez pas la pièce initiale, car une facture incomplète peut remettre en cause votre droit à déduction de la TVA.
Comment éviter de payer deux fois la même facture ?
Contrôlez systématiquement le numéro de facture du fournisseur avant validation et conservez un registre centralisé. Un outil de gestion détecte automatiquement un numéro déjà présent dans la base.
Combien de temps conserver une facture fournisseur ?
La durée dépend du pays. En France, l’article L.102 B du Livre des procédures fiscales fixe désormais ce délai à dix ans depuis la loi du 25 juin 2026. Vérifiez les règles applicables à votre territoire d’exercice.
Peut-on archiver uniquement sous format numérique ?
Oui, à condition de respecter les modalités d’archivage électronique prévues par la réglementation locale (intégrité, lisibilité, traçabilité). Rapprochez-vous de votre expert-comptable pour valider votre dispositif.
La prochaine facture reçue est l’occasion de tester la méthode : forme, fond, cohérence, doublon, archivage. Appliquée dans cet ordre, elle transforme un contrôle vécu comme pénible en un geste rapide et sécurisant, à la portée d’une structure sans service comptable dédié.